WHITEPAPER
El 84 % de las empresas ya han identificado sus ODS ¿y la tuya?

Brain
La primera IA entrenada para enseñar

Author
Herramienta de creación de cursos e-learning

Factory
Factoría de contenidos e-learning a medida

Skills
Catálogo de cursos de power skills

LMS
Plataforma LMS todo en uno con IA

Engage
App para gestionar tus equipos de primera línea
FUNCIONALIDADES

IANew
Libera todo tu potencial y acelera la creación de tus cursos gracias a la inteligencia artificial.

Accesibilidad
Cumple automáticamente con las pautas de accesibilidad. ¡Sin renunciar a la interactividad!

Interactividad
Aumenta el engagement de tus cursos con los interactivos más adictivos. ¡Preconfigurados y listos para usar!

Creación de cursos
Reduce el tiempo de creación de tus cursos e-learning con nuestra herramienta de autor.

Distribución
Te ofrecemos diferentes opciones de distribución, para que nada te pueda parar.

SCORM
Publica tu curso en formato SCORM y compártelo en cualquier LMS.
SERVICIOS

Diseño instruccional
Sorprende a tus alumnos con contenidos multimedia e interactivos.

Cursos a medida
Hacemos por ti tus cursos e-learning. ¡A tu medida y sin esfuerzo!

Realidad virtual
Transforma el aprendizaje en una experiencia inmersiva.

Avatares personalizados
Dales un toque único a tus cursos y vídeos con avatares personalizados.

Factoría audiovisualNew
Convierte la formación en algo dinámico y visual con vídeos atractivos.
CATÁLOGO

Catálogo de cursos
Más de 600 cursos de habilidades y competencias para que puedas adaptarte a las necesidades de tu equipo.

Escuela de Microsoft CopilotNew
Tus profesionales aprenderán a aplicar la IA de Copilot en los procesos clave de tu organización.

Escuela de IA
Forma a tus equipos en el uso real de la IA para impulsar la productividad e innovación en tu empresa.

Escuela de Ciberseguridad
Capacita a tu empresa con el catálogo más completo en seguridad digital corporativa.
FUNCIONALIDADES

Plataforma de aprendizaje
Gestiona de forma integral toda tu formación

Analítica
Mide el impacto de tu formación

Experiencia de aprendizaje
Ofrece una experiencia de aprendizaje única a tus profesionales
Biblioteca de contenidos
Elige entre cientos de cursos creados por expertos
Herramienta de autor
Crea tus propios contenidos, más rápido que nunca

Casos de uso
Elige la solución que mejor se adapte a tus necesidades

Industrias
Soluciones para todo tipo de industrias
CASOS DE USO

Onboarding
Facilita el proceso de incorporación y productividad de tus nuevos empleados.

Upskilling
Potencia las habilidades de tu equipo y prepáralo para los retos del futuro.

Microlearning
Descubre las ventajas del microaprendizaje e impulsa los resultados de tu formación.
Gamificación
Disfruta de una formación adictiva, que enganchará a tus profesionales.

Comunicación interna
Mejora la comunicación en tu empresa y disfruta de un equipo alineado y comprometido.

Mobile learning
Lleva la formación a tus profesionales, en cualquier momento y lugar
INDUSTRIAS

Banca y servicios financieros
Formación en compliance, ciberseguridad, atención al cliente y desarrollo de habilidades.

Farmacéutica y salud
Onboarding digital, actualización normativa y formación continua para personal sanitario.

Retail y consumo
Formación ágil y escalable para equipos en tienda, operativos y de atención al cliente.

Educación y formación
Soluciones digitales para centros formativos, academias y universidades corporativas.

Tecnología y telecomunicaciones
Desarrollo de talento técnico, habilidades digitales y programas de upskilling y reskilling.

Administración pública y gobierno
Gestión del aprendizaje y programas de formación para empleados públicos.
CLIENTES

MAPFRE
Cómo MAPFRE ha transformado el aprendizaje en ventas con isEazy

Pepco
Una experiencia de aprendizaje personalizada para un equipo en expansión.

BBVA
Digitalización y creación de contenidos e-learning de alta calidad.

Shisheido
Incrementamos el engagement de la formación con una app social y gamificada.

Telefónica
Reskilling a gran escala para la transformación digital de la compañía.

Vodafone
Multiplicamos x3 la productividad en la creación de contenidos e-learning
Más de 1.000 empresas ya confían en isEazy.


CONOCE ISEAZY

Eventos
Descubre nuestros próximos eventos y conecta con el futuro del e-learning.

Noticias
Descubre las últimas novedades sobre isEazy: notas de prensa, alianzas, actualizaciones…

Contacto
Déjanos tus datos y te contactaremos lo antes posible.

Quiénes somosNew
Descubre más acerca de nuestra compañía.

Únete a isEazy
Buscamos el mejor talento. ¡Únete a nuestro equipo!

Partners
Conviértete en nuestro partner y haz crecer tu negocio.
RECURSOS DE INTERÉS
Blog
Los mejores contenidos sobre e-learning: tendencias, herramientas y estrategias clave.

Whitepapers
Obtén insights valiosos y mantente a la vanguardia sobre las tendencias del sector.

Product releasesNew
Las últimas novedades y lanzamientos de nuestros productos y soluciones de e-learning.

Glosario
Definiciones sobre los términos más utilizados y conceptos clave del sector.

Guías
Descubre los mejores consejos y trucos paso a paso para optimizar tu estrategia de L&D.

Webinars
Sesiones en vídeo sobre nuestros productos, tendencias y mucho más

Comparativas
Compara soluciones e-learning disponibles en el mercado y elige la más adecuada.

Cursos profesionales en minutos, ahora por mucho menos.

GUÍA
Prepara a tu organización para responder a la nueva regulación de la IA

11 de noviembre de 2026
CONTENIDO CREADO POR:
Tabla de contenidos
Medir el retorno de una inversión en sostenibilidad es incómodo por una razón concreta: el dinero que gastas se conoce al céntimo y lo que obtienes casi nunca se expresa en euros. Reducir la huella de carbono, retener talento o evitar una sanción son resultados reales, pero no aparecen en la cuenta de resultados con esa etiqueta.
Esta guía recoge qué métricas usar para cada ámbito de los criterios ESG, qué dice la evidencia sobre si invertir en sostenibilidad mejora de verdad los resultados —hay un matiz importante que casi nadie cuenta— y en qué punto está hoy la normativa europea, que ha cambiado bastante desde 2024.
El ROI de la sostenibilidad identifica y mide los beneficios tangibles e intangibles de implementar acciones ambientales, de gobernanza y de responsabilidad social dentro de una empresa u organización.
La fórmula de partida es la misma de siempre —beneficio obtenido menos inversión, dividido entre la inversión— pero aquí el reparto de dificultad es muy desigual. El denominador es fácil: lo que cuesta una auditoría energética, un plan de formación o la sustitución de una flota. El numerador es el problema, porque mezcla tres cosas que no se miden igual:
A diferencia de las métricas tradicionales de ROI financiero, centradas en los beneficios monetarios, aquí los dos últimos grupos deben presentarse en los informes no financieros. Y son tan importantes como los tangibles: ambos tienen un impacto directo en la reputación y la confianza de una marca.

Antes de elegir métricas conviene saber si hay algo que medir. El trabajo más amplio al respecto es el metaanálisis del NYU Stern Center for Sustainable Business con Rockefeller Asset Management (Whelan, Atz y Clark, 2021), que agrega más de 1.000 estudios publicados entre 2015 y 2020.
Su resultado principal es favorable, pero con matices que conviene no perder: el 58 % de los estudios corporativos —los que miran métricas operativas como el ROE, el ROA o la cotización— encuentra una relación positiva entre desempeño ESG y resultados financieros. Un 13 % la encuentra neutra, un 21 % da resultados mixtos y solo un 8 % halla relación negativa. Los autores añaden que el efecto se hace más visible cuanto más largo es el horizonte temporal, lo que encaja mal con la lógica de justificar una inversión en sostenibilidad por su retorno del primer año.
Pero el hallazgo que debería cambiar cómo planteas tu propio ROI es otro, y va justo en contra de lo que mucha empresa está haciendo:
Los resultados sugieren que las mejoras reales en el desempeño ESG presentan una relación positiva con el rendimiento financiero con más frecuencia que la simple divulgación de información. Esto no significa que todas las inversiones en sostenibilidad generen beneficios económicos, sino que conviene evaluar los resultados de las iniciativas y no limitarse a publicar informes sobre ellas.
Los beneficios no tangibles van más allá de las ganancias financieras y abarcan una amplia gama de ventajas que a largo plazo contribuyen a la creación de valor de una empresa y a su impacto en la sociedad. Estos son los que se recogen en los informes no financieros.
Evalúan el impacto social de las prácticas de la empresa: sus contribuciones a trabajadores, proveedores, clientes y comunidades locales. Son esenciales para generar confianza. Algunos ejemplos de beneficios sociales medibles dentro de una empresa:
Una de las más relevantes es la diversidad y la inclusión, que mide la representación y participación de distintos grupos en la plantilla, en los puestos de liderazgo y en la toma de decisiones. Las empresas que la priorizan no solo promueven un entorno más equitativo: también se benefician de una gama más amplia de perspectivas y talentos que mejora la innovación y la capacidad de resolver problemas.
Las métricas de bienestar y satisfacción —tasas de retención, permisos de ausencia, encuestas de satisfacción laboral— aportan información sobre las políticas de conciliación, de apoyo a la salud mental y de desarrollo profesional.
Tan importante como la responsabilidad social, los criterios de gobernanza se centran en la forma en que una empresa aborda los intereses de sus grupos de interés: accionistas, proveedores, clientes, administración y comunidades locales. Algunos ejemplos:
Tomando el gobierno corporativo como ejemplo, aplicarlo a la estrategia aporta ventajas muy distintas entre sí: fomenta el comportamiento adecuado del consejo y del equipo directivo con políticas claras, mejora la reputación mediante políticas internas transparentes y agiliza la toma de decisiones al definir responsabilidades y roles.
Esta es la traducción práctica de los tres ámbitos a indicadores concretos:
| Ámbito ESG | Qué se mide | Cómo se traduce a ROI |
|---|---|---|
| Ambiental | Emisiones de alcance 1, 2 y 3; consumo de energía y agua; residuos generados y desviados de vertedero. | Directo: el ahorro en la factura y en costes de gestión es un importe en euros, comparable con la inversión. |
| Social | Rotación voluntaria, absentismo, accidentalidad, brecha salarial, horas de formación por empleado y participación en ella. | Indirecto: se estima vía coste de reposición de una baja, coste de un accidente o coste de una vacante sin cubrir. |
| Gobernanza | Composición y diversidad del consejo, incidencias éticas reportadas, proveedores auditados, cumplimiento normativo. | Por riesgo evitado: sanciones, litigios y pérdida de contratos que exigen requisitos ESG al proveedor. |
| Formación ESG | Tasa de finalización, resultados de evaluación y cambio de conducta observable tras el curso. | Mixto: coste por empleado formado frente al riesgo que esa formación cubre y al tiempo de inactividad que evita. |
Comprender el ROI de la sostenibilidad tiene un impacto directo en las estrategias corporativas y las decisiones de inversión. Las empresas reconocen cada vez más que las prácticas sostenibles generan rendimientos financieros tangibles e impulsan el valor a largo plazo, y eso ha cambiado la forma en que asignan recursos, priorizan proyectos y se relacionan con sus grupos de interés.
Incorporar un retorno de la inversión sostenible a la toma de decisiones permite anticiparse a los cambios normativos, responder a las nuevas expectativas de los consumidores, mejorar la retención y la contratación, reforzar la reputación de la marca y atraer inversores y fondos.
Y hay un motivo más prosaico: sin un número, la sostenibilidad compite en desventaja por el presupuesto. Cualquier otra área llega al comité con un retorno estimado; si tú llegas con intenciones, pierdes. Medir no es un ejercicio de transparencia, es lo que te permite defender la partida del año que viene.
La normativa de sostenibilidad corporativa ha experimentado cambios importantes desde 2024, especialmente en la Unión Europea. Las modificaciones afectan a qué empresas deben presentar información de sostenibilidad, cuándo deben hacerlo y qué requisitos deben cumplir.
En la Unión Europea, el principal marco de referencia es la Directiva sobre información corporativa en materia de sostenibilidad (CSRD), junto con las Normas Europeas de Información sobre Sostenibilidad (ESRS), que establecen cómo deben presentar la información las empresas obligadas.
La reforma Omnibus I ha modificado significativamente este marco. La Directiva (UE) 2026/470, publicada el 26 de febrero de 2026, introduce nuevos criterios para delimitar las obligaciones de información. Con carácter general, el ámbito de aplicación se centra en las empresas que superan simultáneamente los 1.000 empleados de media y los 450 millones de euros de facturación neta anual, teniendo en cuenta las disposiciones transitorias y los calendarios correspondientes.
También se han simplificado los requisitos de información. El Reglamento Delegado (UE) 2026/1563, publicado el 21 de septiembre de 2026, modifica las ESRS para reducir la carga administrativa. Entró en vigor el 10 de noviembre de 2026 y se aplica a los ejercicios iniciados a partir del 1 de enero de 2027, con opciones transitorias para determinados ejercicios de 2026.
En Estados Unidos, la situación también ha cambiado. La Comisión de Bolsa y Valores (SEC) aprobó en marzo de 2024 unas normas de divulgación de riesgos climáticos, pero su aplicación quedó suspendida. En marzo de 2025, la SEC decidió dejar de defenderlas judicialmente y, en mayo de 2026, propuso su derogación. Por tanto, no deben considerarse requisitos de información climática actualmente aplicables.
Este es el estado de los principales marcos normativos y de información sobre sostenibilidad:
| Marco | Dónde aplica | Estado actualizado |
|---|---|---|
| CSRD — Directiva (UE) 2022/2464 | Unión Europea | Vigente y modificada por la Directiva (UE) 2026/470, que introduce nuevos umbrales de aplicación y disposiciones transitorias. |
| ESRS | Empresas obligadas a informar bajo la CSRD | Simplificadas mediante el Reglamento Delegado (UE) 2026/1563, aplicable a los ejercicios iniciados a partir de 2027, con disposiciones transitorias para 2026. |
| Omnibus I | Unión Europea | Reforma legislativa aprobada que modifica las obligaciones de información sobre sostenibilidad y reduce su alcance para determinadas empresas. |
| Normas climáticas de la SEC | Empresas sujetas a las obligaciones de información de la SEC en Estados Unidos | Aprobadas en 2024, con aplicación suspendida y propuesta de derogación presentada en mayo de 2026. |
| GRI y Pacto Mundial de la ONU | Ámbito internacional | Referencias voluntarias y complementarias para orientar la gestión y comunicación de la sostenibilidad. No sustituyen las obligaciones legales aplicables. |
¿Qué significa esto para las empresas? Que medir el desempeño ESG sigue siendo importante, incluso cuando una organización no esté obligada a presentar informes bajo la CSRD. Disponer de indicadores fiables de consumo energético, emisiones, condiciones laborales, formación o cumplimiento permite identificar oportunidades de mejora, gestionar riesgos y evaluar el retorno de las inversiones en sostenibilidad.
Por eso, más allá de los requisitos legales, conviene definir indicadores ESG que puedan medirse de forma periódica y relacionarse con los objetivos del negocio.
Elegir bien las métricas exige un enfoque estratégico que garantice una evaluación correcta de los impactos ambientales, sociales y económicos. En la práctica, el proceso tiene cuatro pasos:

El software y las normas contables de sostenibilidad son hoy recursos clave para las empresas que evalúan su ROI. Este tipo de plataformas incorporan los marcos de información para rastrear y analizar los esfuerzos de sostenibilidad, especialmente en gestión de residuos, consumo de energía y emisiones.
El aspecto social de la sostenibilidad puede evaluarse mediante indicadores relacionados con el desarrollo profesional, la participación y el bienestar de los empleados. Con isEazy Skills puedes impulsar la formación de tus equipos en sostenibilidad, diversidad e inclusión mediante contenidos prácticos y listos para usar. Al distribuir estos cursos a través de una plataforma como isEazy LMS, puedes hacer seguimiento de la participación, las tasas de finalización y los resultados de aprendizaje, e incorporar estos indicadores a la evaluación de tus iniciativas ESG.
Para estimar el ROI de la formación en sostenibilidad, es necesario calcular la inversión y relacionarla con resultados medibles. Los informes de una plataforma LMS permiten conocer qué empleados han completado los cursos, cuándo lo han hecho y qué resultados han obtenido en sus evaluaciones. Sin embargo, para traducir esos datos a retorno económico es necesario analizar indicadores adicionales, como la reducción de incidencias, los cambios de comportamiento o los ahorros operativos, y determinar en qué medida pueden atribuirse a la formación.

Desarrollar estrategias a largo plazo para un retorno de la inversión sostenible exige integrar la sostenibilidad en la planificación y la innovación del negocio principal. Eso implica fijar objetivos alcanzables, invertir en investigación y desarrollo, y fomentar una cultura corporativa que valore la responsabilidad ambiental y social.
A la luz de la evidencia, conviene no confundir la divulgación de información con la mejora del desempeño ESG. En el análisis de NYU Stern, el 26 % de los estudios centrados en divulgación encontró una relación positiva con los resultados financieros, frente al 53 % de los centrados en desempeño real. Por eso, además de elaborar informes, es importante establecer objetivos concretos y medir las mejoras alcanzadas.
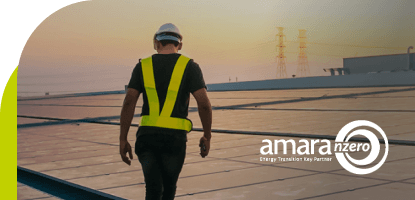
Un ejemplo de cómo se ve eso en la práctica: Amara NZero, distribuidora de soluciones para la transición energética, necesitaba que sus valores de sostenibilidad no se quedaran en el documento corporativo, sino que llegaran a toda la plantilla de forma continua. Lo resolvió con formación online recurrente, que es también la parte del ESG que deja rastro medible.
CASO DE ÉXITO
Así logró Amara NZero mantener a su equipo formado en valores de sostenibilidad


Si hay una idea que llevarse de todo lo anterior, es que el ROI en sostenibilidad no lo genera el informe, sino la mejora que el informe demuestra. Por eso el orden correcto es siempre el mismo: pocos indicadores, línea base fijada antes de empezar y, como mínimo, un dato por ámbito que puedas repetir año tras año sin depender de quién lo calcule.
De los tres ámbitos ESG, el social puede resultar especialmente difícil de traducir a términos económicos. La formación aporta indicadores útiles, como la participación, la finalización de cursos y los resultados de evaluación, que pueden obtenerse mediante una plataforma LMS. Para medir el impacto real, estos datos deben complementarse con evaluaciones posteriores, indicadores de comportamiento y resultados vinculados a los objetivos de sostenibilidad de la organización.
¿Quieres impulsar la sostenibilidad desde la formación? Descubre isEazy Skills, el catálogo de formación corporativa con más de 600 cursos listos para usar. Desarrolla competencias relacionadas con la sostenibilidad, la diversidad, la inclusión y el bienestar mediante una metodología práctica basada en learning by doing. Solicita una demo y descubre cómo incorporar esta formación a tu estrategia de desarrollo de talento.
La complejidad de los criterios ESG radica en el alcance de los temas involucrados y los requisitos regulatorios que varían según el sector y la ubicación geográfica de la empresa. Cada uno de los pilares (ambiental, social y de gobernanza) aborda diferentes áreas y requiere indicadores específicos, como el control de las emisiones de carbono, las políticas de diversidad, las prácticas anticorrupción y la responsabilidad social.
Además, las regulaciones ambientales, sociales y de gobernanza varían de un país a otro y se actualizan con frecuencia, lo que obliga a las empresas a adoptar un enfoque cuidadoso, bien planificado y flexible para cumplir con la normativa. La integración y el seguimiento coherente de estos aspectos requiere una estructura sólida y un compromiso continuo.
Existen varios marcos y regulaciones que guían las prácticas ESG en el mundo corporativo. Entre las más reconocidas se encuentran la Global Reporting Initiative (GRI), que proporciona directrices para la elaboración de informes de sostenibilidad, y el pacto mundial de las Naciones Unidas, que propone principios de acción responsable en las áreas de derechos humanos, trabajo, medio ambiente y lucha contra la corrupción.
Además de estos estándares globales, existen regulaciones específicas de cada país y de la industria que requieren que las empresas se mantengan actualizadas y adapten sus prácticas para cumplir con los requisitos locales. El cumplimiento de estos hitos ayuda a estandarizar la presentación de informes y a garantizar que las empresas sigan prácticas reconocidas internacionalmente.
Para cumplir con las expectativas de las partes interesadas, las empresas deben minimizar su impacto ambiental, garantizar un entorno de trabajo seguro e inclusivo y adoptar prácticas de gobernanza transparentes y anticorrupción. El cumplimiento de estos requisitos fortalece la confianza y la reputación de la empresa. ¿Quieres saber cómo isEazy Skills puede ayudar a tu equipo a adaptarse a los criterios ESG? ¡Solicita una demo y conoce nuestras soluciones de formación!
El retorno de la Inversión (ROI) en sostenibilidad se refiere a la evaluación de los beneficios, tanto tangibles como intangibles, que una empresa obtiene al implementar prácticas sostenibles. Esto incluye acciones en áreas ambientales, sociales y de gobernanza (ESG) que, además de contribuir positivamente al entorno y la sociedad, pueden mejorar la reputación de la empresa y generar ahorros económicos.
Medir el ROI en sostenibilidad permite a las empresas comprender el impacto real de sus iniciativas sostenibles, justificando inversiones y alineando estrategias con los Objetivos de Desarrollo Sostenible (ODS) y criterios ESG. Además, proporciona datos concretos para informes no financieros, fortaleciendo la transparencia y la confianza con los stakeholders.
Los beneficios intangibles incluyen la mejora de la reputación corporativa, mayor satisfacción y retención de empleados, y relaciones más sólidas con clientes y comunidades. Aunque no siempre se reflejan directamente en los estados financieros, estos factores contribuyen significativamente al valor a largo plazo de la empresa.
Calcular el ROI en sostenibilidad implica identificar y cuantificar los beneficios obtenidos frente a la inversión realizada. Esto puede incluir ahorros en costos operativos, como reducción en el consumo de energía y agua, así como mejoras en indicadores sociales y de gobernanza. Utilizar estándares y métricas reconocidas facilita este proceso y asegura la comparabilidad y credibilidad de los resultados.
Sí, pero para menos empresas y más tarde de lo previsto inicialmente. La norma vigente es la CSRD, la Directiva (UE) 2022/2464, que sustituyó a la antigua Directiva de Información No Financiera y que obliga a informar siguiendo las Normas Europeas de Información sobre Sostenibilidad (ESRS). Las primeras empresas obligadas informaron sobre el ejercicio 2024 en 2025. Desde entonces, una directiva de abril de 2025 conocida como «stop-the-clock» pospuso la aplicación a las empresas de la segunda y la tercera oleada, y el paquete Omnibus I —con acuerdo político el 9 de diciembre de 2025— reduce el número de compañías dentro del ámbito de la norma. Lo prudente es comprobar en qué oleada cae tu empresa y cómo ha transpuesto la directiva tu país.
La evidencia dice que no. El metaanálisis del NYU Stern Center for Sustainable Business y Rockefeller Asset Management, que agrega más de 1.000 estudios publicados entre 2015 y 2020, encontró que solo el 26 % de los trabajos centrados únicamente en la divulgación de datos ESG halla una correlación positiva con los resultados financieros, frente al 53 % de los que miden desempeño real. Dicho de otro modo: lo que genera retorno es la mejora medible —menos emisiones, menos rotación, una cadena de suministro más controlada—, y el informe sirve para demostrarla, no para producirla. Si un proyecto ESG se agota en recopilar y publicar cifras, es poco probable que mueva la aguja financiera.

Automatiza procesos, disfruta de +600 cursos listos para usar o crea tus propios contenidos con ayuda de la IA.
Solicita una demoContáctanos


Simplifica la gestión de tu formación
Disfruta del poder de la IA en un LMS que lo reúne todo


Simplifica la gestión de tu formación
Disfruta del poder de la IA en un LMS que lo reúne todo