WHITEPAPER
As power skills que marcarão o futuro da sua empresa. Aprenda a desenvolvê-las!

Brain
A primeira IA treinada para ensinar

Author
Ferramenta de criação de cursos e-learning

Factory
Fábrica de conteúdo e-learning sob medida

Skills
Catálogo de cursos de power skills

LMS
Plataforma de treinamento tudo em um com IA

Engage
App ideal para gerenciar equipes da linha de frente
FUNCIONALIDADES

IANew
Libere todo o seu potencial e acelere a criação de seus cursos graças à inteligência artificial.

Acessibilidade
Cumpra automaticamente com as diretrizes de acessibilidade. E sem abrir mão da interatividade!

Interatividade
Aumente o engajamento de seus cursos com os mais completos recursos interativos. Pré-configurados e pronto para uso!

Criar cursos
Reduza o tempo necessário para criar seus cursos de e-learning com nossa ferramenta de criação.

Distribuição
Oferecemos diferentes opções de distribuição, para que nada o impeça.

SCORM
Publique seu curso em fomato SCORM e compartilhe em qualquer LMS.
SERVIÇOS

Design Instrucional
Surpreenda seus alunos com conteúdo multimídia e interativo.

Cursos sob medida
Fazemos seus cursos e-learning para você. Adaptado às suas necessidades e sem esforço!

Realidade virtual
Transformamos o aprendizado em uma experiência imersiva.

Avatares personalizados
Dê um toque único aos seus cursos e vídeos com avatares personalizados.

Produção audiovisualNew
Transforme o ensino em algo dinâmico e visual com vídeos envolventes.
CATALOG

Catálogo de cursos
Mais de 600 cursos de habilidades e competências para que você possa se adaptar às necessidades da sua equipe.

Escola de Microsoft CopilotNew
Seus profissionais aprenderão a aplicar a IA do Copilot nos processos-chave da sua organização.

Escola de Inteligência Artificial
Treine suas equipes no uso real da IA para impulsionar a produtividade e a inovação em sua empresa.

Escola de cibersegurança
Capacite sua empresa com o catálogo mais completo em segurança digital corporativa.
FUNCIONALIDADES

Plataforma de aprendizagem
Gerencie todo o seu treinamento em um só lugar

Análise de dados
Meça o impacto do seu treinamento

Experiência de aprendizagem
Ofereça uma experiência de aprendizado única aos seus profissionais
Biblioteca de conteúdos
Escolha entre centenas de cursos criados por especialistas
Ferramenta de autoria
Crie seus próprios conteúdos, mais rápido do que nunca

Casos de uso
Escolha a solução que melhor atenda às suas necessidades

Indústrias
Soluções para todos os tipos de indústria
CASOS DE USO
Onboarding
Facilite o processo de integração e o envolvimento de seus novos funcionários.
Upskilling
Aumente as habilidades da sua equipe e prepare-a para os desafios do futuro.
Treinamento personalizado
Criamos cursos de e-learning de alto nível pedagógico, design e usabilidade para você.
Gamificação
Transforme seu conteúdo de treinamento em jogos viciantes.

Cursos microlearning
Aproveite as vantagens do microlearning e mantenha seus funcionários motivados.

Mobile Learning
Soluções ágeis, flexíveis e interativas, totalmente alinhadas aos novos hábitos digitais.
INDÚSTRIAS

Banca e serviços financeiros
Formação em conformidade, cibersegurança e atendimento ao cliente..

Farmacêutica e saúde
Integração digital, atualização normativa e formação contínua para pessoal sanitário.

Retalho e consumo
Formação ágil e escalável para equipas nas lojas, operacionais e de atendimento ao cliente.

Indústria e manufatura
Treinamento em processos, segurança e cultura corporativa para equipes distribuídas.

Educação e treinamento
Soluções digitais para centros de treinamento, academias e universidades corporativas.

Tecnologia e telecomunicações
Desenvolvimento de talentos técnicos, habilidades digitais e programas de upskilling.
CLIENTES

MAPFRE
Como a MAPFRE transformou o aprendizado em vendas com a isEazy.

BBVA
Digitalização e criação de conteúdo de e-learning de alta qualidade.

Shiseido
Aumentamos o envolvimento do treinamento com um aplicativo social e gamificado.

Belas Artes
Autonomia e redução de tempo na criação de conteúdo de treinamento.

Telefónica
Requalificação em larga escala para a transformação digital da empresa.

Vodafone
3x mais produtividade na criação de conteúdo de e-learning
Mais de 1.000 empresas já contam com a isEazy.


CONHEÇA A ISEAZY

Eventos
Confira nossos próximos eventos e conecte-se com o futuro do e-learning.

Notícias
Descubra as últimas notícias sobre a isEazy: comunicados à imprensa, aparições na mídia e muito mais.

Contato
Deixe-nos os seus dados e entraremos em contato o mais breve possível.

Quem somos New
Saiba mais sobre nossa empresa.

Junte-se à isEazy
Estamos à procura dos melhores talentos. Junte-se à nossa equipe!

Parceiros
Torne-se nosso parceiro e expanda seus negócios.
RECURSOS INTERESSANTES
Blog
O melhor conteúdo sobre e-learning: tendências, ferramentas e estratégias-chave.

Whitepapers
Obtenha informações valiosas e fique à frente das tendências do setor.

Lançamentos de produtos
As últimas notícias e lançamentos de nossos produtos e soluções de e-learning.

Glossários
Definições dos termos mais utilizados e conceitos-chave para entender nosso setor.

Guias
Descubra as melhores dicas e truques passo a passo para otimizar sua estratégia de T&D.

Webinars
Sessões de vídeo sobre nossos produtos, tendências e muito mais.

Comparativos
Compare as diferentes soluções disponíveis no mercado e descubra qual delas melhor se adapta às suas necessidades.

Cursos profissionais em minutos, agora por muito menos.
Fique por dentro de todas as nossas novidades
 Inscreva-se na nossa newsletter
Fique por dentro de todas as nossas novidades
November 11, 2026
CONTEÚDO CRIADO POR:
Índice
Medir o retorno de um investimento em sustentabilidade é incômodo por um motivo concreto: o dinheiro que você gasta é conhecido até o centavo e o que você obtém quase nunca se expressa em reais. Reduzir a pegada de carbono, reter talentos ou evitar uma multa são resultados reais, mas não aparecem na demonstração de resultados com esse rótulo.
Este guia reúne que métricas usar para cada âmbito dos critérios ESG, o que diz a evidência sobre se investir em sustentabilidade melhora de verdade os resultados —há uma ressalva importante que quase ninguém conta— e em que ponto está hoje a regulamentação europeia, que mudou bastante desde 2024.
O ROI da sustentabilidade identifica e mede os benefícios tangíveis e intangíveis de implementar ações ambientais, de governança e de responsabilidade social dentro de uma empresa ou organização.
A fórmula de partida é a de sempre —benefício obtido menos investimento, dividido pelo investimento— mas aqui a distribuição da dificuldade é muito desigual. O denominador é fácil: o que custa uma auditoria energética, um plano de formação ou a substituição de uma frota. O numerador é o problema, porque mistura três coisas que não se medem da mesma forma:
Ao contrário das métricas tradicionais de ROI financeiro, centradas nos benefícios monetários, aqui os dois últimos grupos devem ser apresentados nos relatórios não financeiros. E são tão importantes quanto os tangíveis: ambos têm impacto direto na reputação e na confiança de uma marca.
Antes de escolher métricas convém saber se há algo a medir. O trabalho mais amplo a respeito é a meta-análise do NYU Stern Center for Sustainable Business com a Rockefeller Asset Management (Whelan, Atz e Clark, 2021), que agrega mais de 1.000 estudos publicados entre 2015 e 2020.
O resultado principal é favorável, mas com ressalvas que convém não perder: 58 % dos estudos corporativos —os que olham métricas operacionais como o ROE, o ROA ou a cotação— encontram uma relação positiva entre desempenho ESG e resultados financeiros. 13 % a encontram neutra, 21 % dão resultados mistos e apenas 8 % acham relação negativa. Os autores acrescentam que o efeito fica mais visível quanto mais longo é o horizonte temporal, o que encaixa mal com a lógica de justificar um investimento em sustentabilidade pelo retorno do primeiro ano.
Mas o achado que deveria mudar a forma como você formula o seu próprio ROI é outro, e vai justamente contra o que muita empresa está fazendo:
Os resultados sugerem que as melhorias reais no desempenho ESG apresentam uma relação positiva com o rendimento financeiro com mais frequência do que a simples divulgação de informação. Isso não significa que todos os investimentos em sustentabilidade gerem benefícios econômicos, mas sim que convém avaliar os resultados das iniciativas e não se limitar a publicar relatórios sobre elas.
Os benefícios não tangíveis vão além dos ganhos financeiros e abrangem uma ampla gama de vantagens que a longo prazo contribuem para a criação de valor de uma empresa e para o seu impacto na sociedade. São esses os que entram nos relatórios não financeiros.
Avaliam o impacto social das práticas da empresa: as contribuições para trabalhadores, fornecedores, clientes e comunidades locais. São essenciais para gerar confiança. Alguns exemplos de benefícios sociais mensuráveis dentro de uma empresa:
Uma das mais relevantes é a diversidade e a inclusão, que mede a representação e a participação de distintos grupos no quadro de pessoal, nos cargos de liderança e na tomada de decisões. As empresas que a priorizam não só promovem um ambiente mais equitativo: também se beneficiam de uma gama mais ampla de perspectivas e talentos que melhora a inovação e a capacidade de resolver problemas.
As métricas de bem-estar e satisfação —taxas de retenção, licenças, pesquisas de satisfação no trabalho— trazem informação sobre as políticas de conciliação, de apoio à saúde mental e de desenvolvimento profissional.
Tão importantes quanto a responsabilidade social, os critérios de governança centram-se na forma como uma empresa aborda os interesses dos seus públicos de interesse: acionistas, fornecedores, clientes, administração pública e comunidades locais. Alguns exemplos:
Tomando a governança corporativa como exemplo, aplicá-la à estratégia traz vantagens muito distintas entre si: fomenta o comportamento adequado do conselho e da diretoria com políticas claras, melhora a reputação por meio de políticas internas transparentes e agiliza a tomada de decisões ao definir responsabilidades e papéis.
Esta é a tradução prática dos três âmbitos em indicadores concretos:
| Âmbito ESG | O que se mede | Como se traduz em ROI |
|---|---|---|
| Ambiental | Emissões de escopo 1, 2 e 3; consumo de energia e água; resíduos gerados e desviados de aterro. | Direto: a economia na conta e nos custos de gestão é um valor em dinheiro, comparável com o investimento. |
| Social | Rotatividade voluntária, absenteísmo, acidentalidade, disparidade salarial, horas de formação por colaborador e participação nela. | Indireto: estima-se via custo de reposição de uma saída, custo de um acidente ou custo de uma vaga em aberto. |
| Governança | Composição e diversidade do conselho, incidentes éticos reportados, fornecedores auditados, conformidade regulatória. | Por risco evitado: multas, litígios e perda de contratos que exigem requisitos ESG do fornecedor. |
| Formação ESG | Taxa de conclusão, resultados de avaliação e mudança de conduta observável depois do curso. | Misto: custo por colaborador formado frente ao risco que essa formação cobre e ao tempo de inatividade que evita. |
Compreender o ROI da sustentabilidade tem um impacto direto nas estratégias corporativas e nas decisões de investimento. As empresas reconhecem cada vez mais que as práticas sustentáveis geram retornos financeiros tangíveis e impulsionam o valor a longo prazo, e isso mudou a forma como alocam recursos, priorizam projetos e se relacionam com os seus públicos de interesse.
Incorporar um retorno do investimento sustentável à tomada de decisões permite antecipar-se às mudanças regulatórias, responder às novas expectativas dos consumidores, melhorar a retenção e a contratação, reforçar a reputação da marca e atrair investidores e fundos.
E há um motivo mais prosaico: sem um número, a sustentabilidade compete em desvantagem pelo orçamento. Qualquer outra área chega ao comitê com um retorno estimado; se você chega com intenções, perde. Medir não é um exercício de transparência, é o que permite defender a verba do ano que vem.
WHITEPAPER
As power skills que marcarão o futuro da sua empresa. Aprenda a desenvolvê-las!


A regulamentação de sustentabilidade corporativa passou por mudanças importantes desde 2024, especialmente na União Europeia. As alterações afetam quais empresas devem apresentar informação de sustentabilidade, quando devem fazê-lo e que requisitos devem cumprir.
Na União Europeia, o principal marco de referência é a Diretiva sobre relato corporativo em matéria de sustentabilidade (CSRD), junto com as Normas Europeias de Relato de Sustentabilidade (ESRS), que estabelecem como as empresas obrigadas devem apresentar a informação.
A reforma Omnibus I modificou significativamente este marco. A Diretiva (UE) 2026/470, publicada em 26 de fevereiro de 2026, introduz novos critérios para delimitar as obrigações de relato. Com caráter geral, o âmbito de aplicação centra-se nas empresas que superam simultaneamente os 1.000 colaboradores de média e os 450 milhões de euros de faturamento líquido anual, levando em conta as disposições transitórias e os calendários correspondentes.
Os requisitos de informação também foram simplificados. O Regulamento Delegado (UE) 2026/1563, publicado em 21 de setembro de 2026, altera as ESRS para reduzir a carga administrativa. Entrou em vigor em 10 de novembro de 2026 e aplica-se aos exercícios iniciados a partir de 1 de janeiro de 2027, com opções transitórias para determinados exercícios de 2026.
Nos Estados Unidos, a situação também mudou. A Comissão de Valores Mobiliários (SEC) aprovou em março de 2024 normas de divulgação de riscos climáticos, mas a aplicação delas ficou suspensa. Em março de 2025, a SEC decidiu deixar de defendê-las judicialmente e, em maio de 2026, propôs a revogação. Portanto, não devem ser consideradas requisitos de informação climática atualmente aplicáveis.
Este é o estado dos principais marcos regulatórios e de relato sobre sustentabilidade:
| Marco | Onde se aplica | Estado atualizado |
|---|---|---|
| CSRD — Diretiva (UE) 2022/2464 | União Europeia | Em vigor e alterada pela Diretiva (UE) 2026/470, que introduz novos limiares de aplicação e disposições transitórias. |
| ESRS | Empresas obrigadas a relatar sob a CSRD | Simplificadas por meio do Regulamento Delegado (UE) 2026/1563, aplicável aos exercícios iniciados a partir de 2027, com disposições transitórias para 2026. |
| Omnibus I | União Europeia | Reforma legislativa aprovada que altera as obrigações de relato sobre sustentabilidade e reduz o alcance delas para determinadas empresas. |
| Normas climáticas da SEC | Empresas sujeitas às obrigações de informação da SEC nos Estados Unidos | Aprovadas em 2024, com aplicação suspensa e proposta de revogação apresentada em maio de 2026. |
| GRI e Pacto Global da ONU | Âmbito internacional | Referências voluntárias e complementares para orientar a gestão e a comunicação da sustentabilidade. Não substituem as obrigações legais aplicáveis. |
O que isso significa para as empresas? Que medir o desempenho ESG continua sendo importante, mesmo quando uma organização não está obrigada a apresentar relatórios sob a CSRD. Dispor de indicadores confiáveis de consumo energético, emissões, condições de trabalho, formação ou conformidade permite identificar oportunidades de melhoria, gerir riscos e avaliar o retorno dos investimentos em sustentabilidade.
Por isso, para além dos requisitos legais, convém definir indicadores ESG que possam ser medidos periodicamente e relacionados com os objetivos do negócio.
Escolher bem as métricas exige uma abordagem estratégica que garanta uma avaliação correta dos impactos ambientais, sociais e econômicos. Na prática, o processo tem quatro passos:
O software e as normas contábeis de sustentabilidade são hoje recursos-chave para as empresas que avaliam o seu ROI. Esse tipo de plataforma incorpora os marcos de relato para rastrear e analisar os esforços de sustentabilidade, especialmente em gestão de resíduos, consumo de energia e emissões.
O aspecto social da sustentabilidade pode ser avaliado por meio de indicadores relacionados com o desenvolvimento profissional, a participação e o bem-estar dos colaboradores. Com o isEazy Skills você pode impulsionar a formação das suas equipes em sustentabilidade, diversidade e inclusão com conteúdos práticos e prontos para usar. Ao distribuir esses cursos por meio de uma plataforma como o isEazy LMS, você pode acompanhar a participação, as taxas de conclusão e os resultados de aprendizagem, e incorporar esses indicadores à avaliação das suas iniciativas ESG.
Para estimar o ROI da formação em sustentabilidade, é necessário calcular o investimento e relacioná-lo com resultados mensuráveis. Os relatórios de uma plataforma LMS permitem saber que colaboradores concluíram os cursos, quando o fizeram e que resultados obtiveram nas avaliações. No entanto, para traduzir esses dados em retorno econômico é necessário analisar indicadores adicionais, como a redução de incidentes, as mudanças de comportamento ou as economias operacionais, e determinar em que medida podem ser atribuídos à formação.
Desenvolver estratégias de longo prazo para um retorno do investimento sustentável exige integrar a sustentabilidade no planejamento e na inovação do negócio principal. Isso implica fixar objetivos alcançáveis, investir em pesquisa e desenvolvimento e fomentar uma cultura corporativa que valorize a responsabilidade ambiental e social.
À luz da evidência, convém não confundir a divulgação de informação com a melhoria do desempenho ESG. Na análise do NYU Stern, 26 % dos estudos centrados em divulgação encontrou uma relação positiva com os resultados financeiros, frente aos 53 % dos centrados em desempenho real. Por isso, além de elaborar relatórios, é importante estabelecer objetivos concretos e medir as melhorias alcançadas.
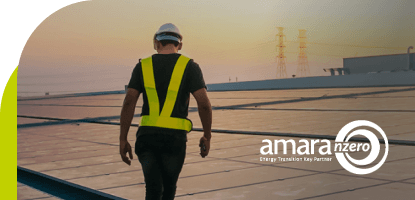
Um exemplo de como isso se vê na prática: a Amara NZero, distribuidora de soluções para a transição energética, precisava que os seus valores de sustentabilidade não ficassem no documento corporativo, mas chegassem a todo o quadro de pessoal de forma contínua. Resolveu isso com formação online recorrente, que é também a parte do ESG que deixa rastro mensurável.
CASO DE SUCESSO
Amara NZero conseguiu manter sua equipe treinada em seus valores de sustentabilidade


Se há uma ideia para levar de tudo o que veio antes, é que o ROI em sustentabilidade não é gerado pelo relatório, e sim pela melhoria que o relatório demonstra. Por isso a ordem correta é sempre a mesma: poucos indicadores, linha de base fixada antes de começar e, no mínimo, um dado por âmbito que você possa repetir ano após ano sem depender de quem o calcula.
Dos três âmbitos ESG, o social pode ser especialmente difícil de traduzir em termos econômicos. A formação traz indicadores úteis, como a participação, a conclusão de cursos e os resultados de avaliação, que podem ser obtidos por meio de uma plataforma LMS. Para medir o impacto real, esses dados devem ser complementados com avaliações posteriores, indicadores de comportamento e resultados vinculados aos objetivos de sustentabilidade da organização.
Quer impulsionar a sustentabilidade a partir da formação? Conheça o isEazy Skills, o catálogo de formação corporativa com mais de 600 cursos prontos para usar. Desenvolva competências relacionadas com a sustentabilidade, a diversidade, a inclusão e o bem-estar com uma metodologia prática baseada em learning by doing. Solicite uma demonstração e descubra como incorporar essa formação à sua estratégia de desenvolvimento de talentos.
A complexidade dos critérios ESG está no alcance dos temas envolvidos e nos requisitos regulatórios que variam conforme o setor e a localização geográfica da empresa. Cada um dos pilares (ambiental, social e de governança) aborda áreas diferentes e exige indicadores específicos, como o controle das emissões de carbono, as políticas de diversidade, as práticas anticorrupção e a responsabilidade social.
Além disso, as regulamentações ambientais, sociais e de governança variam de um país para outro e são atualizadas com frequência, o que obriga as empresas a adotar uma abordagem cuidadosa, bem planejada e flexível para cumprir a norma. A integração e o acompanhamento coerente desses aspectos exigem uma estrutura sólida e um compromisso contínuo.
Existem vários marcos e regulamentações que orientam as práticas ESG no mundo corporativo. Entre os mais reconhecidos estão a Global Reporting Initiative (GRI), que fornece diretrizes para a elaboração de relatórios de sustentabilidade, e o Pacto Global das Nações Unidas, que propõe princípios de ação responsável nas áreas de direitos humanos, trabalho, meio ambiente e combate à corrupção.
Além desses padrões globais, existem regulamentações específicas de cada país e de cada indústria que exigem que as empresas se mantenham atualizadas e adaptem as suas práticas para cumprir os requisitos locais. O cumprimento desses marcos ajuda a padronizar a apresentação de relatórios e a garantir que as empresas sigam práticas reconhecidas internacionalmente.
Para atender às expectativas das partes interessadas, as empresas devem minimizar o seu impacto ambiental, garantir um ambiente de trabalho seguro e inclusivo e adotar práticas de governança transparentes e anticorrupção. O cumprimento desses requisitos fortalece a confiança e a reputação da empresa. Quer saber como o isEazy Skills pode ajudar a sua equipe a se adaptar aos critérios ESG? Solicite uma demonstração e conheça as nossas soluções de formação!
O retorno do investimento (ROI) em sustentabilidade refere-se à avaliação dos benefícios, tanto tangíveis quanto intangíveis, que uma empresa obtém ao implementar práticas sustentáveis. Isso inclui ações em áreas ambientais, sociais e de governança (ESG) que, além de contribuir positivamente para o ambiente e a sociedade, podem melhorar a reputação da empresa e gerar economias.
Medir o ROI em sustentabilidade permite às empresas compreender o impacto real das suas iniciativas sustentáveis, justificando investimentos e alinhando estratégias com os Objetivos de Desenvolvimento Sustentável (ODS) e os critérios ESG. Além disso, fornece dados concretos para relatórios não financeiros, fortalecendo a transparência e a confiança com os stakeholders.
Os benefícios intangíveis incluem a melhoria da reputação corporativa, maior satisfação e retenção de colaboradores e relações mais sólidas com clientes e comunidades. Embora nem sempre se reflitam diretamente nas demonstrações financeiras, esses fatores contribuem significativamente para o valor de longo prazo da empresa.
Calcular o ROI em sustentabilidade implica identificar e quantificar os benefícios obtidos frente ao investimento realizado. Isso pode incluir economias em custos operacionais, como a redução no consumo de energia e água, assim como melhorias em indicadores sociais e de governança. Utilizar padrões e métricas reconhecidos facilita esse processo e assegura a comparabilidade e a credibilidade dos resultados.
Sim, mas para menos empresas e mais tarde do que o previsto inicialmente. A norma vigente é a CSRD, a Diretiva (UE) 2022/2464, que substituiu a antiga Diretiva de Informação Não Financeira e que obriga a relatar seguindo as Normas Europeias de Relato de Sustentabilidade (ESRS). As primeiras empresas obrigadas relataram sobre o exercício de 2024 em 2025. Desde então, uma diretiva de abril de 2025 conhecida como «stop-the-clock» adiou a aplicação para as empresas da segunda e da terceira onda, e o pacote Omnibus I —com acordo político em 9 de dezembro de 2025— reduz o número de companhias dentro do âmbito da norma. O prudente é verificar em que onda a sua empresa cai e como o seu país transpôs a diretiva.
A evidência diz que não. A meta-análise do NYU Stern Center for Sustainable Business e da Rockefeller Asset Management, que agrega mais de 1.000 estudos publicados entre 2015 e 2020, encontrou que apenas 26 % dos trabalhos centrados unicamente na divulgação de dados ESG acha uma correlação positiva com os resultados financeiros, frente aos 53 % dos que medem desempenho real. Dito de outro modo: o que gera retorno é a melhoria mensurável —menos emissões, menos rotatividade, uma cadeia de suprimentos mais controlada—, e o relatório serve para demonstrá-la, não para produzi-la. Se um projeto ESG se esgota em recolher e publicar números, é pouco provável que mexa no ponteiro financeiro.

Automatize processos, aproveite mais de 600 cursos prontos para usar ou crie seus próprios conteúdos com a ajuda da IA.
Solicite uma demonstraçãoEntre em contato


Simplifique a gestão do seu treinamento
Aproveite o poder da IA em um LMS que tem tudo


Simplifique a gestão do seu treinamento
Aproveite o poder da IA em um LMS que tem tudo